国产芯片的追赶之路 理性分析与时间展望
国产芯片的发展备受关注,尤其是在电子元器件制造领域,中国与发达国家之间的差距以及追赶所需的时间,成为业界和公众热议的话题。理性分析这一问题,需要从产业现状、技术差距、发展动力和制约因素等多个维度进行客观评估。
一、产业现状:部分领域突破,整体仍存差距
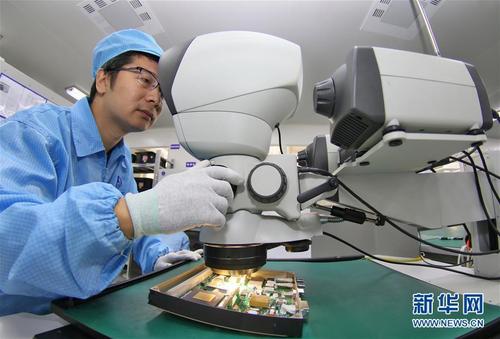
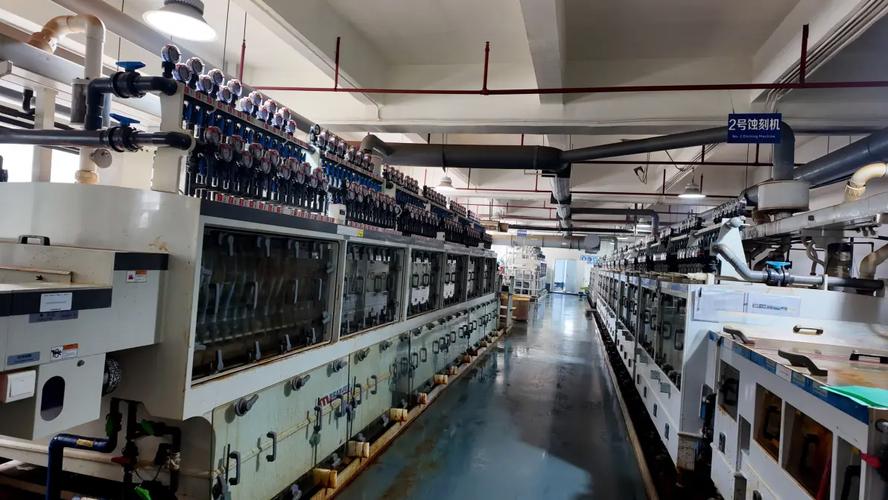
中国芯片产业在设计、制造、封装测试等环节均取得了显著进展。华为海思、紫光展锐等设计企业已进入全球前列,中芯国际在成熟制程(28nm及以上)上具备较强竞争力,长电科技等封测企业也跻身全球第一梯队。在高端芯片制造领域,尤其是7nm及以下先进制程,中国与台积电、三星、英特尔等龙头企业仍有较大差距。电子元器件制造涉及光刻机、刻蚀机、薄膜沉积设备等核心装备,以及光刻胶、高纯电子气体等关键材料,这些环节的国产化率仍然偏低,部分高端设备和材料依赖进口。
二、技术差距:核心环节受制于人
芯片制造是典型的资金、技术、人才密集型产业,技术壁垒极高。目前,全球最先进的极紫外(EUV)光刻机由荷兰ASML公司垄断,其背后是数千家供应商的全球协作。中国在光刻机领域起步较晚,上海微电子虽在攻关,但距离世界先进水平仍有相当距离。EDA工具、先进制程工艺、高端芯片IP等也尚未实现完全自主可控。差距的缩小不仅取决于单点技术的突破,更依赖于整个产业链的协同进步,这需要时间积累和持续投入。
三、发展动力:政策支持与市场需求双轮驱动
中国政府高度重视芯片产业,通过国家集成电路产业投资基金(大基金)等多渠道持续投入,并出台了一系列税收、人才等扶持政策。庞大的国内市场为国产芯片提供了丰富的应用场景和迭代机会,5G、人工智能、物联网等新兴领域的需求正在拉动中低端芯片的国产化替代。科创板等资本市场为芯片企业提供了融资渠道,激发了创新创业活力。这些因素为国产芯片的加速发展创造了有利条件。
四、制约因素:人才短缺与生态壁垒
人才是芯片产业发展的关键。中国在高端芯片设计、制造工艺、设备研发等领域的高层次人才缺口较大,且面临国际竞争。芯片产业生态的构建非一日之功,从指令集架构、操作系统到应用开发,国际主流生态已经成熟,国产芯片要建立自主生态并实现规模化应用,需要克服用户习惯、开发者支持等多重障碍。地缘政治因素也增加了技术引进和国际合作的不确定性。
五、时间展望:分阶段赶超,任重道远
国产芯片赶上发达国家将是一个分阶段、非均衡的进程。在成熟制程(28nm及以上)和部分细分领域(如模拟芯片、功率半导体、传感器等),中国有望在5-10年内实现较高水平的国产化替代,甚至达到国际先进水平。在先进制程(7nm及以下)和高端设备、材料领域,追赶时间可能需要10-20年甚至更长,且取决于技术路线是否发生革命性变化。整体而言,若保持当前投入强度和政策连续性,国产芯片有望在2035年前后大幅缩小与发达国家的差距,在部分领域实现领跑,但全面赶超仍需更长时间。
结论:理性看待差距,坚定长期投入
国产芯片的崛起不可能一蹴而就,需要尊重产业规律,脚踏实地。既不能盲目乐观,忽视核心技术攻坚的难度;也不能妄自菲薄,低估中国市场的潜力和工程师红利。通过持续加大研发投入、完善产业链协同、加强人才培养和引进、深化国际合作,国产芯片必将在全球半导体格局中占据重要地位。电子元器件制造是芯片产业的基础,夯实这一基础,才能行稳致远。
如若转载,请注明出处:http://www.ufauyg.com/product/34.html
更新时间:2026-10-26 18:26:37